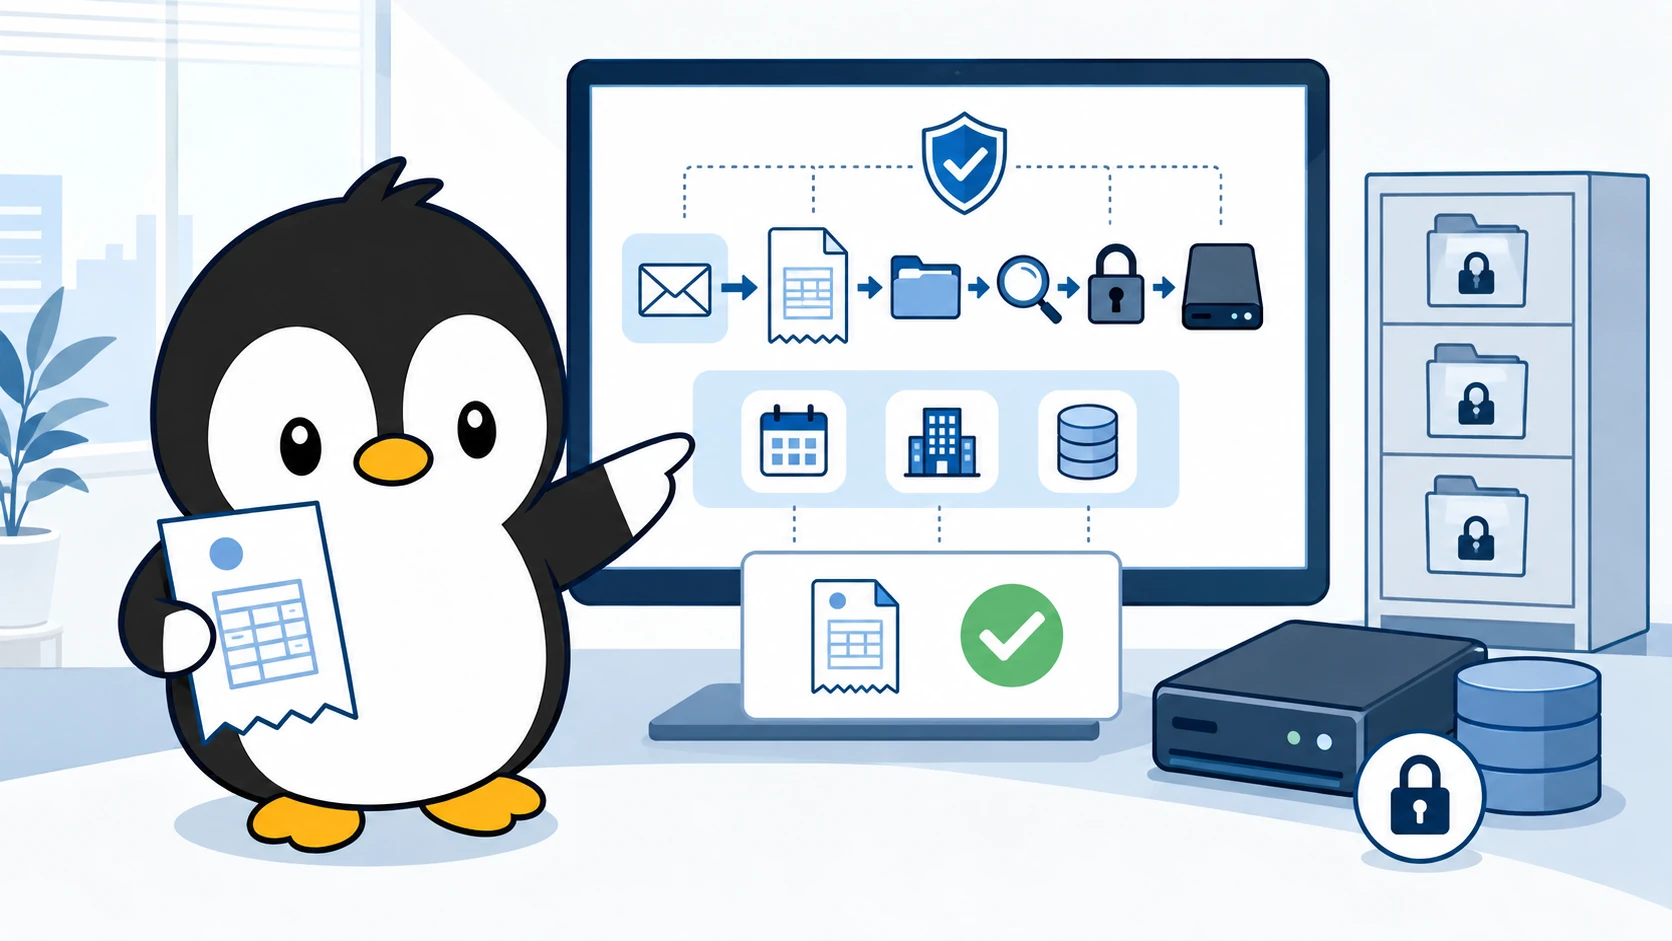
電子帳簿保存法への対応は、PDFを保管するだけでは完了しません。請求書や領収書を受け取る・発行する・精算する・会計へ渡すという日々の仕事と、取引情報を後から確認できる保存の仕組みを、ひとつの流れとして設計する必要があります。
このテンプレートは、将来電子帳簿保存法に対応できる電子帳簿保存システムを作る際に、業務・データ・統制を漏れなく検討するためのものです。個別の事業者に法令適合を保証するものではありません。対象書類、取引形態、保存方法、最新の法令・国税庁Q&Aを確認し、税理士または法務の最終レビューを通してください。
このテンプレートで目指すこと
目標は「書類を置く場所」を増やすことではなく、取引の発生から会計計上・保管・監査対応までを追跡できる状態を作ることです。OCRや自動仕訳は入力を助ける手段であり、金額・取引先・勘定科目・支払先の最終確認と例外判断は担当者が担います。
全体チャート:4つの業務と電子帳簿保存
| 業務領域 | 日々の処理フロー | 取引単位で残す証跡 |
|---|---|---|
| 受取請求書 | 受領 → OCR/入力 → 承認 → 支払 → 会計計上 | 受信原本、入力値、承認、支払結果、仕訳、訂正・削除履歴 |
| 発行請求書 | 作成・発行 → 売上計上 → 入金照合・消込 | 請求書控え、発行記録、売上仕訳、入金明細、消込結果、修正履歴 |
| 経費精算 | 申請 → 承認 → 支払 → 会計計上 | 領収書原本/画像、申請内容、承認、精算・支払、仕訳、差戻し履歴 |
| 電子帳簿保存 | 取引・証憑を関連付ける → 検索 → 表示・出力 → 監査対応 | 日付・取引先・金額、文書種別、関連ID、保存区分、保管期限、操作ログ |
最初に決める対象範囲
国税関係帳簿書類の電子保存、紙書類を読み取るスキャナ保存、電子取引データの保存は、同じ「電子化」でも確認すべき要件が異なります。まず、各部門で発生する見積書、注文書、契約書、納品書、請求書、領収書、カード明細、仕訳、帳簿を棚卸しします。
- 電子取引データ:メール添付、EDI、Webダウンロード、クラウド上で授受した取引情報。受領・発行した元データを、取引情報として保存対象にします。
- スキャナ保存:紙で受け取った書類を画像化して保存する場合。読み取り、確認、原本の扱い、関連帳簿との結び付きを運用として決めます。
- 電子作成帳簿・書類:最初からシステムで作成する帳簿・書類。訂正・削除、システム関係書類、表示・検索を確認します。
国税庁は、電子取引を行った場合に取引情報に係る電磁的記録の保存を求めています。対象・保存方式を混同しないため、導入前に最新版の制度資料とQ&Aを確認してください。
設計テンプレート:取引台帳の共通項目
画面ごとに情報を分断せず、取引IDを中心に証憑と処理結果をつなぎます。次の項目を最低限の設計候補として、業務責任者と会計担当者が取捨選択します。
| 区分 | 項目例 | 確認すること |
|---|---|---|
| 取引の識別 | 取引ID、文書ID、文書種別、取引日、登録日 | 同一取引の関連書類をたどれるか |
| 検索用の情報 | 取引先、金額、通貨、部門、担当者 | 日付・取引先・金額で必要な書類を提示できるか |
| 原本と保存区分 | 原本ファイル、ハッシュ値、取得経路、電子取引/スキャナ保存/電子作成 | 元データと保存方式を取り違えないか |
| 会計・決済 | 承認状態、支払予定日、支払結果、売上計上日、仕訳ID、入金消込状態 | 書類、支払・入金、仕訳が一致するか |
| 統制と保管 | 操作日時、操作者、訂正・削除理由、保管期限、保持状態 | 誰が何を変更したか、必要期間閲覧できるか |
完成条件として確認する6つの設計領域
- 原本データと改ざん防止:受領・発行時の元データを保持し、訂正・削除の履歴、理由、実行者を確認できるようにします。上書きだけで履歴が消える設計にはしません。
- 検索・表示・出力:日付・取引先・金額を起点に検索し、税務調査等で必要な記録と関連証憑を画面表示・出力できるかをテストします。
- 保存区分ごとのルール:電子取引、スキャナ保存、電子作成の帳簿・書類を区別し、入力期限、確認者、原本の扱い、例外時の処理を規程と画面に反映します。
- 取引の関連付け:請求書だけでなく、発注書・納品書・検収・支払・仕訳・入金を共通IDまたは関連IDで結び、欠落を見つけられるようにします。
- 可用性と移行:保存期間中のバックアップ、復元テスト、データ出力形式、サービス障害時・解約時の閲覧と引継ぎを契約・運用に含めます。
- 法令変更と専門家レビュー:制度改正を確認する担当・頻度・変更手順を決め、リリース前と変更時に税理士・法務の適合性レビューを実施します。
小さく始める制作順
- 直近1か月の受取請求書、発行請求書、経費領収書を各10件程度選び、実際の流れと例外を観察します。
- 取引ID、検索項目、証憑ファイル、承認・支払・仕訳・入金の関連付けだけを持つ試作台帳を作ります。
- OCRの抽出結果と会計連携の候補は、人が原本と照合して確定します。誤認識、重複、取引先名の揺れを記録します。
- 検索、訂正・削除履歴、権限、出力、バックアップ復元を、想定した役割ごとに試験します。
- 試験結果と未対応事項を税理士・法務・業務責任者と確認し、対象範囲を広げるか、設計を戻すかを決めます。
人とシステムの役割分担
OCRや自動連携は、入力候補の作成、重複候補の検出、支払漏れの通知に使えます。一方で、法令上の適合判断、承認、例外処理、原本との最終照合は人の責任です。取引先情報、口座情報、経費の利用者情報を扱うため、最小権限、操作ログ、保存期間、削除・訂正の申請経路も決めます。
公開・導入前の確認表
- 対象書類と保存区分を一覧化し、担当者と保管責任者を決めた。
- 原本・関連書類・支払/入金・仕訳を、テスト取引で相互に追跡できた。
- 日付・取引先・金額で検索し、表示・出力できた。
- 訂正・削除・差戻し・再申請で履歴と理由が残った。
- 権限外の利用者が閲覧・変更できないこと、バックアップから復元できることを確認した。
- 国税庁の最新資料、税理士・法務の確認結果、運用規程、未解決事項をリリース記録に残した。
確認先
関連ページ
- 電子帳簿保存法:制度の基本用語と保存区分を確認する
請求書の受領から承認、支払い、保存までの具体的な流れは、請求書の受領・承認・支払い・保存をつなぐ設計事例で確認できます。
電子帳簿保存の用語、入力補助、復元準備を確認するには、電子帳簿保存法、OCR(文字認識)、バックアップを参照してください。