企業の不正が発覚すると、謝罪、経営者の辞任、再発防止策の発表が続きます。それでも、しばらくすると別の企業で似た問題が起きます。
不正を防ぐには、正しく仕事をしようとする人が損をしない社内の仕組みが必要です。同時に、重大な不正で得た利益より制裁が軽ければ、「発覚しても経営上は耐えられる」という誤った判断を招きかねません。
私は、日本でも重大な企業不正に対する罰則・制裁を、企業規模、被害、悪質性、再犯の有無に応じて強化すべきだと考えます。ただし、重い罰だけで不正がなくなるわけではありません。被害回復、違法利益の剥奪、再発防止の監視、社内で早く問題を見つける仕組みを組み合わせることが重要です。
日本にも法人を処罰・制裁する制度はある
日本に企業への制裁がないわけではありません。法律と違反内容によって、次のような措置があります。
- 法人への罰金刑:行為者と法人の双方を処罰する両罰規定があります。独占禁止法では一定の重大違反について法人に5億円以下、個人情報保護法では一定の重大違反について法人に1億円以下の罰金が規定されています。
- 課徴金:刑罰とは別の行政上の金銭負担です。独占禁止法では、違反に関係する商品・役務の売上額や購入額などを基礎に算定し、繰り返し違反や主導的役割がある場合の加算もあります。金融商品取引法や景品表示法にも課徴金制度があります。
- 行政処分:業務停止、許認可や型式指定の取消し、改善命令、排除措置命令、回収命令などがあります。
- 民事上の責任:被害者、消費者、取引先、株主などから損害賠償を求められることがあります。独占禁止法25条の対象となる場合は、事業者は故意・過失がなかったことを理由に責任を免れません。
- 公共調達などへの影響:指名停止、入札参加資格停止、補助金や許認可への影響が、事業継続に大きな打撃となる場合があります。
したがって、「日本はすべて固定額の罰金だけ」という説明は正確ではありません。独占禁止法などには売上額を基礎にする課徴金と再犯加重がすでにあります。
それでも、分野によって法人罰の上限や制裁の仕組みが異なり、巨大企業に対する固定額の罰金は、企業規模と比べて抑止力が弱くなる可能性があります。また、社長の辞任や「再発防止策を作りました」という発表だけでは、実際に会社が変わったかを数年間確認できません。ここに見直す余地があります。
米国は法人訴追に複数の制裁を組み合わせる
米国では、企業法人そのものが刑事事件の被告になり得ます。事件に応じて、刑事罰金、民事制裁金、犯罪収益の没収、被害者への賠償、企業保護観察、政府契約からの排除、独立したコンプライアンス監視人、役員・従業員個人の訴追などが組み合わされます。
米司法省は2026年3月、反トラスト分野を除く企業犯罪を対象とする省全体のCorporate Enforcement Policyを公表しました。自主申告、全面的な協力、適切な是正を行った企業には、一定の条件のもとで不起訴を含む明確な利益を与える一方、悪質・重大な案件では企業と個人の双方を追及できる仕組みです。厳罰だけでなく、早期発見と被害回復を促す設計になっています。
Volkswagenの排ガス不正
Volkswagenは、米国の排ガス試験を欺くソフトウェアを使った事件で、2017年に28億ドルの刑事罰と15億ドルの民事上の和解、合計43億ドルの支払いに合意しました。さらに3年間の保護観察と、少なくとも3年間の独立した企業コンプライアンス監視人が課されました。
重要なのは金額だけではありません。会社が自ら「改善した」と報告して終わるのではなく、第三者が改善の実施状況を継続的に確認する点です。
BPのメキシコ湾原油流出事故
2010年のDeepwater Horizon事故では11人が亡くなり、甚大な環境被害が生じました。BPの米国法人は、11件の重罪に当たる過失致死、議会妨害、環境犯罪など計14件について有罪を認め、2013年に刑事罰金・制裁金40億ドルと5年間の保護観察を科されました。安全と倫理に関する監視も条件に含まれました。
「会社だから人命に関わる刑事責任を問えない」とはせず、法人の行為を刑事手続の対象にした事例です。
EU・英国は売上高比例や上限なしの罰金を採用する
EU競争法は年間売上高の最大10%
EU競争法では、カルテルや市場支配的地位の濫用などに対する制裁金の上限を、原則として決定前年の企業の年間総売上高の10%としています。企業グループとして責任を負う場合は連結売上高が基準となり、違反の重大性、期間、再犯なども金額に影響します。
仮に基準となる売上高が10兆円なら、10%は1兆円です。実際の制裁額が自動的に上限まで達するわけではありませんが、固定額の上限と違い、巨大企業ほど罰の重さが相対的に薄くなる問題を抑えられます。
英国のデータ保護は全世界売上高の最大4%
英国のUK GDPRでは、重大な違反に対する上限は1,750万ポンド、または企業の前年度全世界年間売上高の4%のうち高い方です。個人情報保護のように、巨大企業の事業規模と被害が大きくなり得る分野で、実効性・比例性・抑止力を確保する考え方です。
英国の「詐欺防止義務違反」は法人罰に上限がない
英国ではEconomic Crime and Corporate Transparency Act 2023により、大規模組織を対象とした「詐欺防止義務違反」が設けられ、2025年9月1日に施行されました。従業員や代理人などが組織の利益のために対象となる詐欺を行い、組織が合理的な防止手続を備えていなかった場合、法人が刑事責任を問われ得ます。有罪の場合、法人への罰金に法律上の上限はありません。
ここでも「経営者が不正を命じたと証明できなければ企業は無関係」とはせず、企業に合理的な予防を求めています。
公共調達からの排除と独立監視人も重要になる
金銭制裁だけでなく、重大な不正を起こした企業を公共調達から除外する制度もあります。英国のProcurement Act 2023の制度では、詐欺、贈収賄、重大な労働上の不正、環境上の不正、競争法違反、重大な職業上の不正などが、強制的または裁量的な排除理由になり得ます。
ただし、これは企業を永久に追放する制度ではありません。英国政府は、調達排除を過去への処罰ではなく、現在の公共調達に持ち込まれるリスクを管理する仕組みと説明しており、対象となる過去行為にも原則として期間があります。重大性と現在の危険、企業が行った是正を確認する手続が必要です。
米国で使われる独立コンプライアンス監視人も参考になります。第三者が数年間にわたり、社内制度、品質管理、内部通報、経営陣の対応、再発防止策の実施状況を確認します。社長の辞任や委員会報告書だけで終わらせず、改善が現場に定着したかを見る仕組みです。
日本で強化するなら、固定額を上げるだけでは足りない
海外制度をそのまま移せばよいとは思いません。法体系も企業統治も異なります。それでも、次の考え方は日本の重大な企業不正にも参考になります。
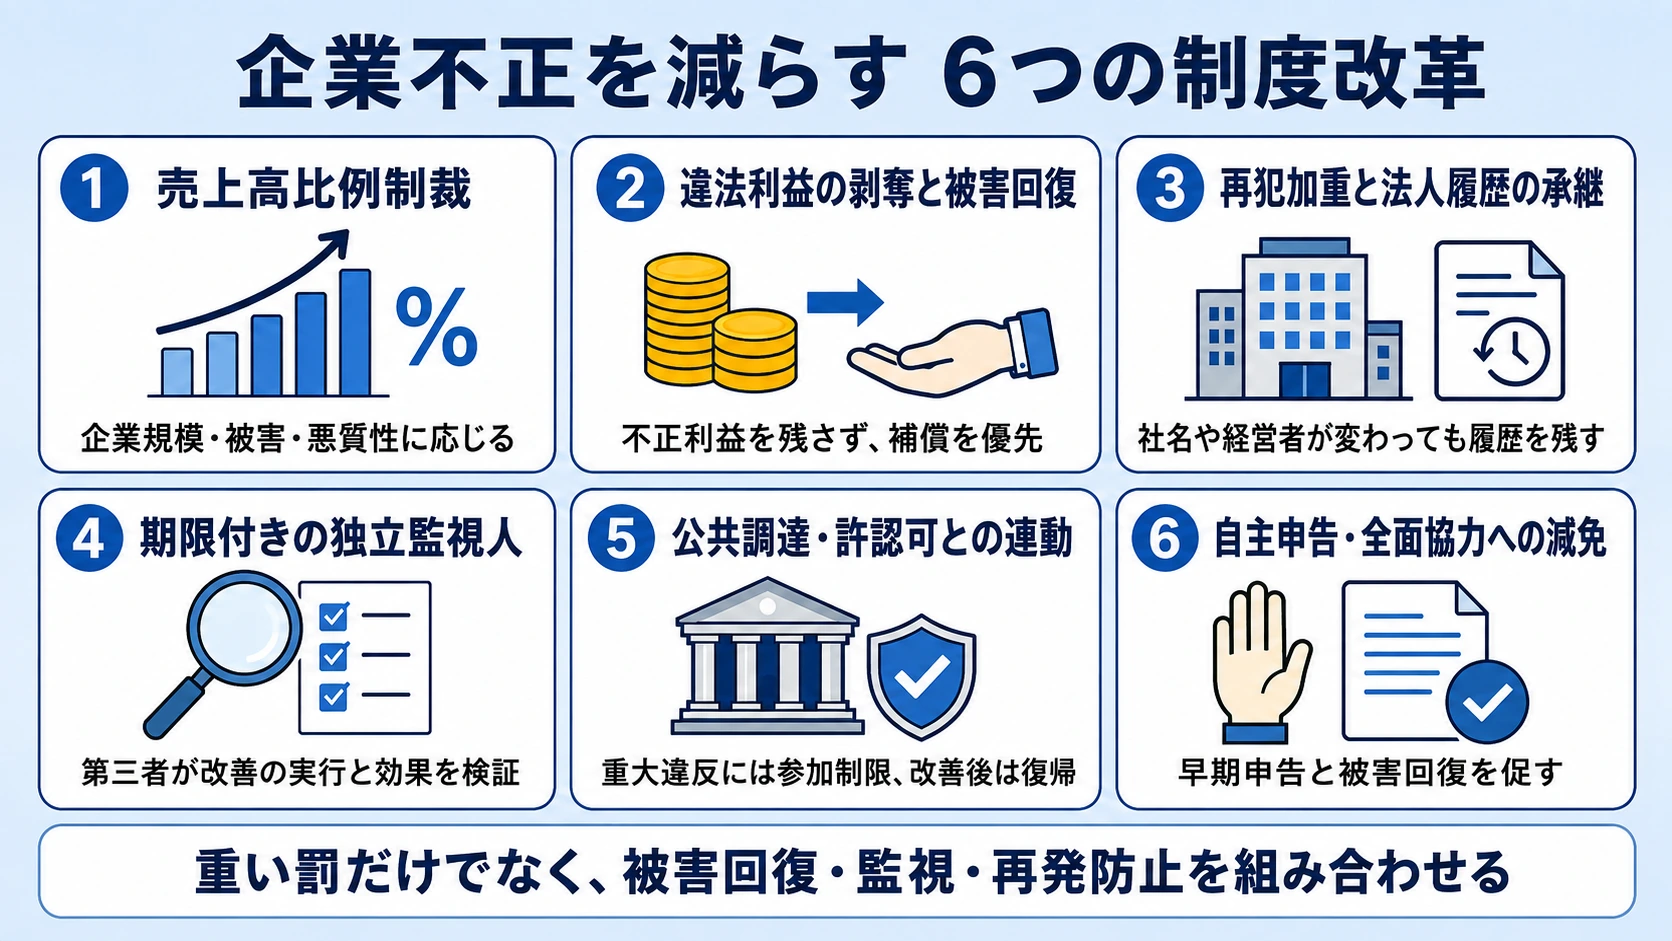
- 企業規模に応じる売上高比例制裁
重大な分野では、固定額の上限だけでなく、国内または全世界売上高の一定割合を上限にする。被害額、違法利益、企業規模、支払能力を考慮し、巨大企業にも実効性のある金額にします。 - 違法利益の剥奪と被害回復
国庫への罰金だけで終わらせず、不正で得た利益を残さないこと、被害者への補償・原状回復を優先することを制度の中心に置きます。 - 再犯加重と法人履歴の承継
重大な違反歴を法人の履歴として記録し、経営者の交代、社名変更、組織再編だけで実質的にリセットされないようにする。再犯時には必ず重く評価します。 - 期限付きの独立監視人
重大事件では第三者が数年間、改善策の実行と効果を検証する。必要なら裁判所や監督機関の判断で延長し、問題が改善されれば終了できるようにします。 - 公共調達・許認可との連動
業務との関連が深い重大違反では、入札や許認可への影響を明確にする。同時に、是正、被害回復、管理体制の刷新を客観的に確認し、復帰できる道も設けます。 - 自主申告と全面協力への明確な減免
早期申告、証拠保全、被害回復、個人責任の解明に協力した企業には減免を認め、隠蔽を続けるより早く止める方が合理的になるようにします。
「企業は未来永劫、犯罪の責任を負うべきだ」という問題意識を制度にするなら、永久に罰金を取り続けるより、重大な違反歴を消さず、再犯時の加重と改善状況の確認に使う方が現実的です。ただし、過去の不正に関係のない従業員や取引先だけを苦しめないよう、比例原則、司法審査、訂正手続、改善後の復帰条件も欠かせません。
罰則強化と「不正を生まない仕組み」は両立させる
罰則を重くすれば、それだけで不正がなくなるわけではありません。問題が見つからず、報告した人が不利益を受け、品質担当者に停止権限がない会社では、発覚後の罰だけを重くしても隠蔽の動機が強まるおそれがあります。
企業が日常の仕事で整えるべきなのは、次のような仕組みです。
- 現場の目標を、人員・予算・納期に対して現実的にする
- ミスの報告と故意の改ざん・隠蔽を区別して扱う
- 上司以外へ相談・通報できる経路を設け、報告者を守る
- 実行、確認、承認を適切に分け、重要な判断と変更の履歴を残す
- 品質・安全担当者に、必要な場合に業務や出荷を止める権限を与える
- 通報後の調査、対応、被害回復、改善効果まで追跡する
- 取引先に実現困難な価格や納期を押しつけていないか確認する
- 取締役会が不正リスクと改善状況を定期的に確認する
不正をしない人が損をせず、問題を報告した人が孤立しない条件を、組織が用意する。この予防策と、企業に本当に届く制裁の両方が必要です。
社長の辞任で終わらせず、企業の行動が変わったかを見る
重大な企業不正を「一部の社員の問題」や「前の経営者の時代の話」で終わらせてはいけません。被害に応じた責任を負い、不正で得た利益を残さず、重大な違反歴を将来の監督に生かし、第三者が改善の実効性を確認する必要があります。
同時に、改善した企業が客観的な証拠によって信頼を回復できる道も必要です。過去を忘れるのでも、関係のない人まで永久に責め続けるのでもなく、責任と改善の両方を記録して評価する。それが、企業不正を減らす制度の姿ではないでしょうか。
罰則は、越えてはならない一線を示します。日常の仕組みは、その一線を越えなくても仕事が成り立つようにします。日本で必要なのは、どちらか一方ではなく、企業規模と再犯に応じた実効性のある制裁と、不正を早く見つけて止められる職場の両立です。
主な確認資料
- 公正取引委員会「私的独占の禁止及び公正取引の確保に関する法律」
- 公正取引委員会「課徴金制度」
- 個人情報保護委員会「個人情報保護法に違反した場合の措置」
- 米国司法省「Department-wide Corporate Enforcement Policy」(2026年3月10日)
- 米国司法省「Volkswagen事件」
- 米国司法省「BP事件」
- 欧州委員会「Fines」
- 英国ICO「UK GDPRの制裁金上限」
- 英国政府「Failure to prevent fraud」
- 英国政府「Procurement Act 2023: Exclusions」
制度・金額は2026年9月6日時点の公表資料を確認しています。個別事件への適用や法的評価は、事案と管轄によって異なります。
関連リンク
監視・通報の仕組みで扱う情報の範囲を確認するには、個人情報を参照してください。